放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!
配资是一种为投资者提供杠杆资金的金融服务!
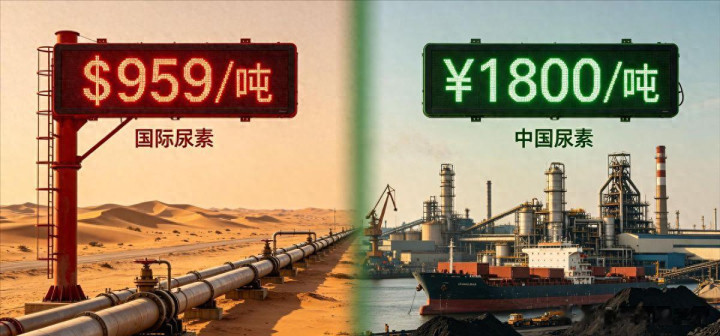
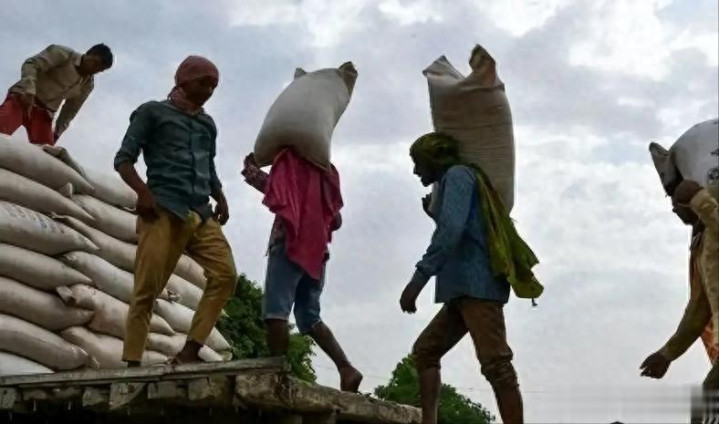
先说个挺有意思的对比。四月中旬,印度钾肥公司发布250万吨尿素全球采购招标,占该国年度尿素进口量约三分之一,条件放得很宽——按国际现价结、简化手续、加快付款。
截标后没有报价符合印度设置的采购限价,没有有效中标标书;多家中东供应商报价达到每吨900美元以上,大幅超出印度限价。同一时间在山东、河南、内蒙古的化肥厂门口,尿素挂牌价每吨一千八百来块钱,折美元也就两百五。
一边是拿钱都买不着,一边是敞开供应还稳着价格。这才是我想聊的这件事最扎眼的地方。事情的引子是霍尔木兹海峡。
2026年2月底美以伊冲突升级,4月霍尔木兹海峡航运风险急剧升高,大量商船选择绕行,航道通行受阻接近四十天。全球五分之一的LNG要走这条水道,中东化肥厂缺原料气缺得开不了工。
据全球化肥行业机构测算,伊朗、卡塔尔一带受航道与装置扰动,每月合成氨供应减少约30万吨。连挪威雅苒位于澳大利亚皮尔巴拉的装置也被迫停产约两个月。美国坦帕港的合成氨到岸价一个月跳了160美元,逼近775美元/吨。
日本那边3月份尿素通关价涨了两成,据日媒测算,国际尿素现货价格半年涨幅达到一倍半。这一串连锁反应本质上就一件事——谁的化肥厂靠天然气吃饭,谁这轮就得跪。
我个人觉得,这场风波真正戳穿的,是过去三十年那套"全球最优分工"的神话。教科书告诉你,谁资源便宜谁生产、谁市场大谁消费,全世界一盘棋分工最有效率。
听着漂亮,但它有个致命前提:航道永远畅通、大国永远讲规矩、原料永远随时能买。这三个前提只要塌一个,整套逻辑就崩。
2022年欧洲气荒是第一次预警,2026年这波霍尔木兹危机是第二次上课。欧洲化肥产业已经元气大伤,巴斯夫持续关停路德维希港本土合成氨产能,部分装置永久退出,德国农户化肥供给高度依赖外部进口。
这条路对不对,其实早有答案了。回过头看中国当年的选择,才看得懂那种"笨"里的门道。八十年代国内探明天然气储量少得可怜,长期戴着"贫气国"的帽子。要是当时随大流去搞天然气制氢,气从哪来?一半以上得进口。
而尿素这东西是给庄稼吃饭的,一亩地少了几十斤氮肥,产量就得掉一截。十几亿人的口粮不能押在别人家的输气管上,这个账账面上算不划算,但账外的风险你根本承受不起。
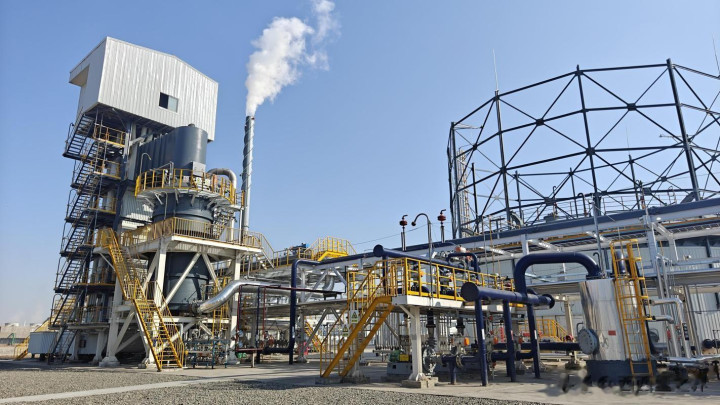
所以当时定下来走煤制氢——用煤和水蒸气反应挤氢气,经过气化、变换、脱硫、低温甲醇洗,一整套流程走完,成本高、废渣多、环保压力大,标准的又苦又累的活儿。这条路走了四十年,才有了今天全世界最大、最完整的煤化工体系。
我一直觉得,中国工业里最值钱的其实不是那些光鲜的高科技,而是这类没人愿意干、干了也不出彩、但一旦出事就顶得上的家底。稀土冶炼是这样,粗钢是这样,化肥也是这样。
这类产业有个共同的画像:污染重、利润薄、被人瞧不上、被"产业升级"派反复要求砍掉。但它们真正的价值不在盈利报表上,在应急预案里。
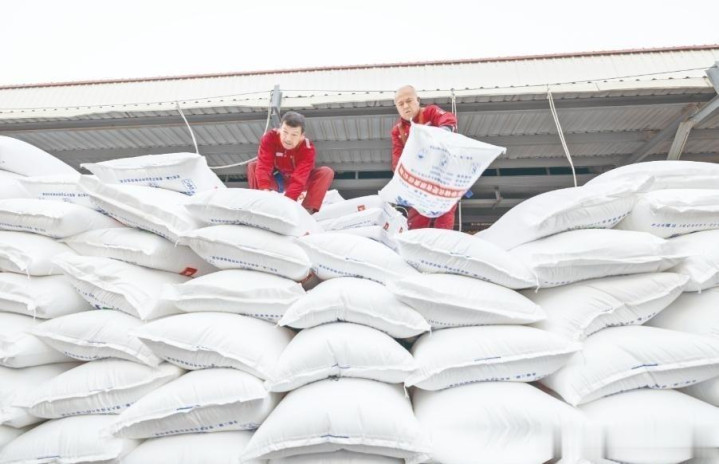
日常太平的时候,你觉得它土;一旦地缘裂缝拉开,它就是你手里唯一能兜底的家伙。据行业机构预测,2026年中国尿素全年有效产能接近7750万吨,全年产量预计7650万吨;国内尿素日产量长期维持22万吨以上,行业开工率处在85%‑90%区间。
国内大约近八成尿素来自煤制工艺,与中东LNG制尿素的价格逻辑基本脱钩。国家依托化肥商业储备制度,调节市场波动。外面每吨780美元卖疯了,里面每吨1800块稳稳当当,内外价差拉到3000块以上还没什么波澜。
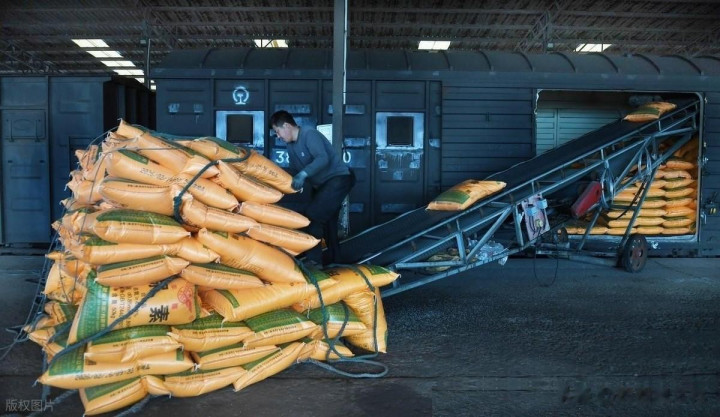
这不是运气,是几十年前那笔"看似不合算"的投资的复利。再往深了说一层——这件事其实点出了大国安全的一条底层逻辑:真正的战略自主,从来不是靠最优路径实现的,是靠冗余和备份实现的。
市场经济追求效率最大化,喜欢单点突破、集中生产、全球配送。但国家安全追求的恰恰相反,是能承受最坏情况。这两套逻辑天然打架。
谁能在市场效率和战略冗余之间找到平衡,谁就能在乱世里站得住。美国靠页岩革命把能源自主拿回来了,代价是烧掉了几十年的资本市场泡沫。
中国靠煤化工把化肥自主拿住了,代价是背了几十年"高污染低端产能"的骂名。看起来一个高端一个低端,但骨子里干的是同一件事——把命门攥在自己手里。
顺着这条思路再看一眼近期几件事,脉络就很清晰。中国商务部2025年10月出台稀土出口管制新规,对7种中重稀土相关物项实施出口许可管理;规则明确,面向境外军事最终用户的出口申请原则上不予许可,该规则适用于所有国家和地区。
造船业方面,据中国船舶工业行业协会数据,2026年上半年我国新接船舶订单以修正总吨口径占全球七成以上,LNG船、大型集装箱船、汽车运输船等高附加值船型接单能力全面提升。这些看似不相关的新闻,其实都指向同一个方向——把关键节点、关键工艺、关键运力装在自己家里。
过去外界喜欢用"世界工厂"来概括中国制造,但现在这个词已经不够用了。更准确的说法是"完整产业链国家",从最上游的采矿冶炼,到中游的基础化工,再到下游的整机总装,一整条都能自主运转。
这种能力在和平年代不显山不露水,一旦外部环境动荡就是压舱石。当然也不能光唱赞歌。煤制氢这条路碳排放确实高,环保压力实实在在存在。
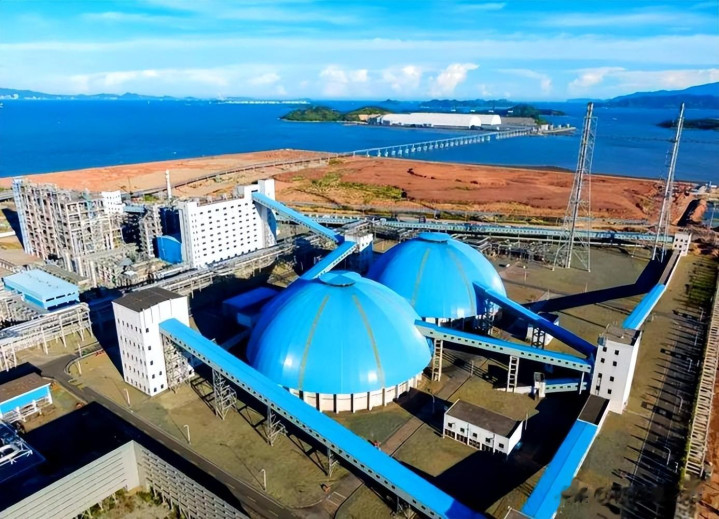
中国现在正在往绿氢方向推进——甘肃、内蒙古、新疆几个大型风光制氢示范项目已经陆续投产,宁夏宝丰能源已经实现绿氢通入合成氨装置的工业化示范运行。技术迭代的方向不会变,但节奏得看成本降速。
眼下电解水制氢的度电成本降到能跟煤制氢平起平坐,还得再等几年时间。所以短期内煤化工依然是那根最粗的柱子,绿氢是往上叠的新层,不是替代,是接棒。
我更想说的一层意思是:中国过去几十年做对的很多事,当时看都不漂亮。三峡、南水北调、青藏铁路、稀土低价卖了几十年、粮食储备的巨额财政成本、煤化工这种被嘲笑的"低端产能",几乎每一样在决策的当年都挨过骂。
但把时间拉长到二三十年再看,这些"看起来不聪明"的选择,恰恰是在替最坏的场景做准备。国家跟企业不一样,企业可以只追求当期收益,国家不行——一步棋走错,代价可能是几代人。
所以真正的大国决策,比的不是谁在顺境里跑得快,是谁在逆境里还能走。印度这次流标不是偶然,未来还会有类似的场景反复上演。
全球化的红利期结束之后,各家开始盘点自己的家底,才发现有些当年不屑一顾的老本行,才是真正救命的东西。中国这条煤制路走了四十年,走的时候没人叫好,走到现在别人无路可走的时候,我们脚下的路还宽着。
这种"提前把最难的路修好"的战略耐心,才是中国工业最深的护城河,也是任何一次外部风浪都掀不翻这艘船的真正原因。
长宏网提示:文章来自网络,不代表本站观点。